

317
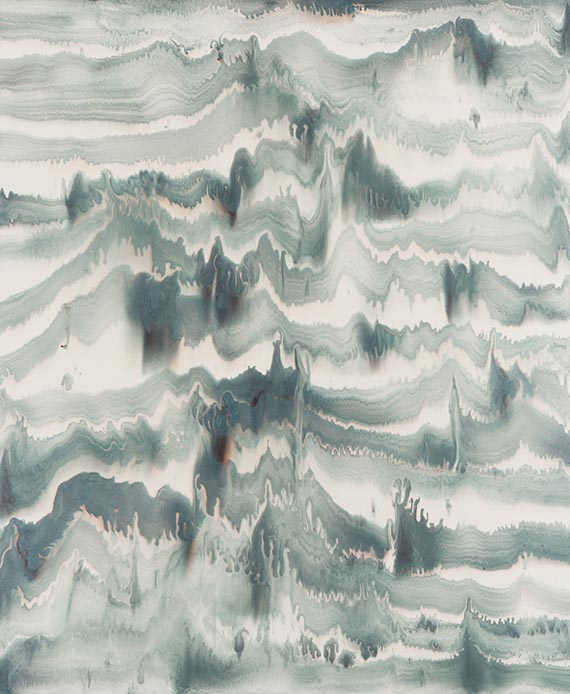
Bernard Frize
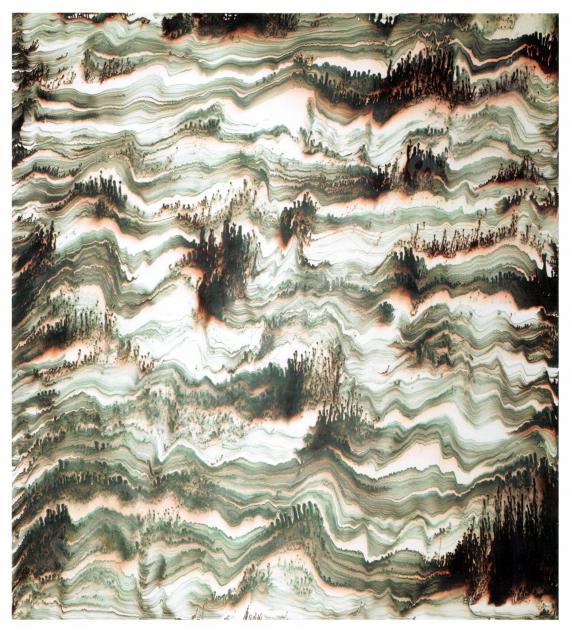
Elao, 1993.
Acrylic and resin on canvas
Estimation: € 100,000 / $ 112,000
317
Bernard Frize
Elao, 1993.
Acrylic and resin on canvas
Estimation: € 100,000 / $ 112,000
Bernard Frize
1949
Elao. 1993.
Acrylic and resin on canvas.
With a label inscribed with details of the work in typography on the reverse of the stretcher. Another label inscribed with instructions for use, and yet another label featuring two direction arrows. 220 x 180 cm (86.6 x 70.8 in). [AW].
• Bernard Frize is a master of experimentation.
• Central to his work is the painterly exploration of new visual practices.
• Controlled chance and the choice of materials become artistic agents.
• The artist’s works are held in renowned museums worldwide, including The Art Institute of Chicago, the Centre Pompidou in Paris, the Tate Modern in London, and the Museo Reina Sofia in Madrid.
• Offered on the international auction market for the first time (source: artprice.com).
Accompanied by a certificate of authenticity issued by the artist on June 21, 2015, in Berlin.
PROVENANCE: Galerie nächst St. Stephan, Vienna (with two gallery labels on the reverse of the stretcher).
Private collection, North Rhine-Westphalia (acquired from the above in 2015).
Called up: December 5, 2026 - ca. 17.49 h +/- 20 min.
1949
Elao. 1993.
Acrylic and resin on canvas.
With a label inscribed with details of the work in typography on the reverse of the stretcher. Another label inscribed with instructions for use, and yet another label featuring two direction arrows. 220 x 180 cm (86.6 x 70.8 in). [AW].
• Bernard Frize is a master of experimentation.
• Central to his work is the painterly exploration of new visual practices.
• Controlled chance and the choice of materials become artistic agents.
• The artist’s works are held in renowned museums worldwide, including The Art Institute of Chicago, the Centre Pompidou in Paris, the Tate Modern in London, and the Museo Reina Sofia in Madrid.
• Offered on the international auction market for the first time (source: artprice.com).
Accompanied by a certificate of authenticity issued by the artist on June 21, 2015, in Berlin.
PROVENANCE: Galerie nächst St. Stephan, Vienna (with two gallery labels on the reverse of the stretcher).
Private collection, North Rhine-Westphalia (acquired from the above in 2015).
Called up: December 5, 2026 - ca. 17.49 h +/- 20 min.
Commission, taxes et droit de suite
Cet objet est offert avec imposition régulière ou avec imposition différentielle.
Calcul en cas d'imposition différentielle:
Prix d’adjudication jusqu’à 1 000 000 euros : frais de vente 34 %.
Des frais de vente de 29% sont facturés sur la partie du prix d’adjudication dépassant 1 000 000 euros. Ils sont additionnés aux frais de vente dus pour la partie du prix d’adjudication allant jusqu’à 1 000 000 euros.
Des frais de vente de 22% sont facturés sur la partie du prix d’adjudication dépassant 4 000 000 euros. Ils sont additionnés aux frais de vente dus pour la partie du prix d’adjudication allant jusqu’à 4 000 000 euros.
La commission comprend la TVA, mais celle-ci n'est pas indiquée.
Calcul en cas d'imposition régulière:
Prix d'adjudication jusqu'à 1 000 000 € : 29 % de commission.
Prix d'adjudication supérieur à 1 000 000 € : montants partiels jusqu'à 1 000 000 € 29 % de commission, montants partiels supérieurs à 1 000 000 € : 23 % de commission.
Prix d'adjudication supérieur à 4.000 000 € : montants partiels supérieurs à 4.000 000 € : 15 % de commission.
La TVA légale de 7 % est prélevée sur la somme du prix d'adjudication et de la commission.
Si vous souhaitez appliquer l'imposition régulière, merci de bien vouloir le communiquer par écrit avant la facturation.
Calcul en cas de droit de suite:
Pour les œuvres originales d’arts plastiques et de photographie d’artistes vivants ou d’artistes décédés il y a moins de 70 ans, soumises au droit de suite, une rémunération au titre du droit de suite à hauteur des pourcentages indiqués au § 26, al. 2 de la loi allemande sur les droits d’auteur (UrhG) est facturée en sus pour compenser la rémunération liée au droit de suite due par le commissaire-priseur conformément au § 26 UrhG. À ce jour, elle est calculée comme suit :
4 pour cent pour la part du produit de la vente à partir de 400,00 euros et jusqu’à 50 000 euros,
3 pour cent supplémentaires pour la part du produit de la vente entre 50 000,01 et 200 000 euros,
1 pour cent supplémentaire pour la part entre 200 000,01 et 350 000 euros,
0,5 pour cent supplémentaire pour la part entre 350 000,01 et 500 000 euros et
0,25 pour cent supplémentaire pour la part au-delà de 500 000 euros.
Le total de la rémunération au titre du droit de suite pour une revente s’élève au maximum à 12 500 euros.
Calcul en cas d'imposition différentielle:
Prix d’adjudication jusqu’à 1 000 000 euros : frais de vente 34 %.
Des frais de vente de 29% sont facturés sur la partie du prix d’adjudication dépassant 1 000 000 euros. Ils sont additionnés aux frais de vente dus pour la partie du prix d’adjudication allant jusqu’à 1 000 000 euros.
Des frais de vente de 22% sont facturés sur la partie du prix d’adjudication dépassant 4 000 000 euros. Ils sont additionnés aux frais de vente dus pour la partie du prix d’adjudication allant jusqu’à 4 000 000 euros.
La commission comprend la TVA, mais celle-ci n'est pas indiquée.
Calcul en cas d'imposition régulière:
Prix d'adjudication jusqu'à 1 000 000 € : 29 % de commission.
Prix d'adjudication supérieur à 1 000 000 € : montants partiels jusqu'à 1 000 000 € 29 % de commission, montants partiels supérieurs à 1 000 000 € : 23 % de commission.
Prix d'adjudication supérieur à 4.000 000 € : montants partiels supérieurs à 4.000 000 € : 15 % de commission.
La TVA légale de 7 % est prélevée sur la somme du prix d'adjudication et de la commission.
Si vous souhaitez appliquer l'imposition régulière, merci de bien vouloir le communiquer par écrit avant la facturation.
Calcul en cas de droit de suite:
Pour les œuvres originales d’arts plastiques et de photographie d’artistes vivants ou d’artistes décédés il y a moins de 70 ans, soumises au droit de suite, une rémunération au titre du droit de suite à hauteur des pourcentages indiqués au § 26, al. 2 de la loi allemande sur les droits d’auteur (UrhG) est facturée en sus pour compenser la rémunération liée au droit de suite due par le commissaire-priseur conformément au § 26 UrhG. À ce jour, elle est calculée comme suit :
4 pour cent pour la part du produit de la vente à partir de 400,00 euros et jusqu’à 50 000 euros,
3 pour cent supplémentaires pour la part du produit de la vente entre 50 000,01 et 200 000 euros,
1 pour cent supplémentaire pour la part entre 200 000,01 et 350 000 euros,
0,5 pour cent supplémentaire pour la part entre 350 000,01 et 500 000 euros et
0,25 pour cent supplémentaire pour la part au-delà de 500 000 euros.
Le total de la rémunération au titre du droit de suite pour une revente s’élève au maximum à 12 500 euros.